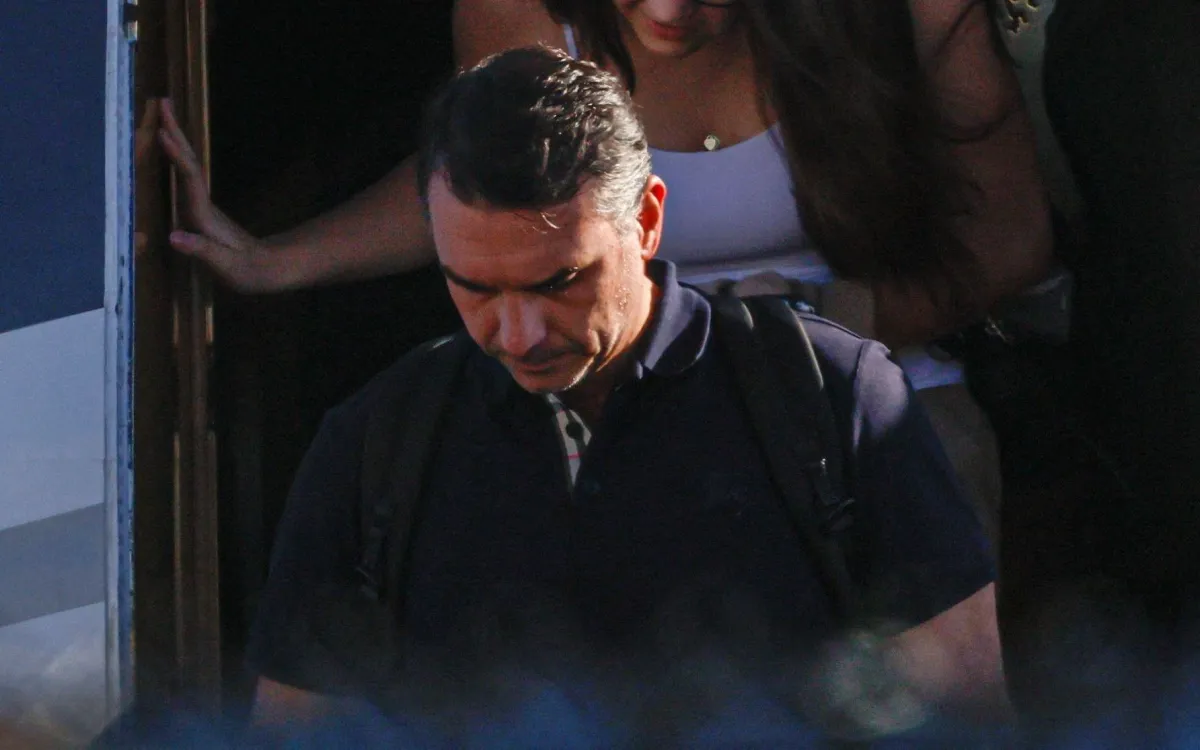
O senador e candidato derrotado à Presidência, Flávio Bolsonaro (PL-RJ), votou contra o plano de ajuste do arcabouço fiscal para dar ao governo de Luiz Inácio Lula da Silva (PT) novas ferramentas de controle das contas públicas. Ele registrou seu voto remotamente, porque está nos Estados Unidos desde 28 de outubro.
Em seu voto, Flávio seguiu orientação da liderança do PL (Partido Liberal), que defendeu a manifestação contrária ao projeto, apesar de ter colocado o equilíbrio das contas públicas como eixo da campanha ao Planalto.
Desde 2025, quando ainda era pré-candidato à Presidência, Flávio falava em “tesouraço” como sua principal proposta para reduzir a resistência do mercado financeiro.
Em encontros com investidores e empresários, Flávio defendia um plano econômico para promover a redução de impostos e um ajuste fiscal.
Em agosto de 2026, quando já era oficialmente candidato ao Executivo federal, Flávio chegou a lançar um jogo virtual em defesa de sua proposta de corte de gastos, batizado de “Tesouraço! Corte a gastança e devolva ao povo”.
Em sabatina ao Jornal Nacional antes do primeiro turno das eleições, Flávio mencionou o seu eventual “tesouraço”, mas sem dar muitos detalhes.
“Não vou fazer economia do povo mais sofrido, do povo brasileiro. Quem recebe salário mínimo hoje está perdendo seu poder de compra por conta da gastança do governo. Vou reduzir a quantidade de ministérios, vou cortar burocracia. Vou fazer tesouraço nos impostos”, declarou ao jornal da TV Globo.
Ele chegou a ser alvo de críticas de opositores, incluindo o presidente Lula, que vincularam a intenção a possíveis cortes em programas sociais e áreas como saúde e educação.
Nas redes sociais depois da votação de quinta-feira (12), Flávio explicou o porquê do voto “não” e acusou o governo Lula de mirar a assistência social.
“Votei contra cortes na saúde e na educação para dar a oportunidade ao atual de governo de cumprir com suas promessas de campanha”, escreveu o senador no X, antigo Twitter. “Meu ‘tesouraço’ é corte nos impostos, na burocracia e na corrupção, o deles é na saúde e na educação”, emendou.
Projeto de ajuste fiscal
O PLP (Projeto de Lei Complementar) 299/2026 aprovado no Senado na quinta-feira (12) que reúne as medidas de ajuste fiscal prevê efeito positivo de R$ 45 bilhões a R$ 56 bilhões nas contas públicas em 2027. O texto foi aprovado com 45 votos a favor e 31 contra.
Segundo o relatório do senador Eduardo Braga (MDB-AM), as medidas poderão melhorar o resultado primário de 2027 entre R$ 45,1 bilhões e R$ 56,1 bilhões. O resultado primário corresponde à diferença entre receitas e despesas do governo, desconsiderados os juros da dívida pública.
A estimativa considera quatro mecanismos:
- Contingenciamento de despesas: economia entre R$ 12,8 bilhões e R$ 18,3 bilhões;
- Redução das compensações tributárias: aumento da arrecadação entre R$ 12,8 bilhões e R$ 18,3 bilhões;
- Redução de benefícios fiscais: arrecadação adicional estimada em R$ 15 bilhões;
- Limitação de um regime especial de benefício tributário: arrecadação adicional estimada em R$ 4,5 bilhões.
Os valores representam projeções para 2027, e não uma economia já realizada.
Uma das principais mudanças da proposta é a criação de um mecanismo que permite reduzir de 2,5% para 2% o limite máximo de crescimento real das despesas primárias, acima da inflação. A regra poderá ser aplicada a partir de 2027, nos exercícios em que o governo adotar as medidas de contenção previstas no projeto.
Esse ponto, entretanto, é um dos que serão votados separadamente, após pedido do senador Rogério Marinho (PL-RN), que propõe uma redução do limite de 2% para 0,6%.
O texto também propõe uma autorização ao Executivo de ampliar a contenção de gastos para buscar o centro da meta de resultado primário, em vez de apenas garantir o cumprimento do limite inferior do intervalo de tolerância.
Este dispositivo também está passível de mudança, já que há um destaque para que a autorização seja convertida em obrigação.
Na prática, o governo poderá bloquear despesas mesmo quando a projeção fiscal estiver dentro da margem de tolerância da meta, para buscar um resultado mais próximo do objetivo central. A redução do limite de despesas valerá apenas para o exercício em que for aplicada, sem diminuir a base de cálculo para os anos seguintes.
Outra medida autoriza o governo a restringir compensações tributárias entre diferentes tributos administrados pela Receita Federal. O mecanismo permite limitar a utilização de créditos tributários pelos contribuintes para quitar débitos de outros tributos, o que poderá antecipar a entrada de recursos no caixa da União.
Há a possibilidade do trecho ser retirado, já que houve um pedido do partido Republicanos e do senador Rogério Marinho nesse sentido.
Corte de benefícios fiscais
O projeto também amplia a redução de benefícios e incentivos tributários federais. A proposta prevê um corte adicional de dez pontos percentuais em relação ao previsto na legislação de 2025, elevando a redução total para 20% nos benefícios abrangidos pelas novas regras.
Entre os mecanismos previstos estão a limitação do aproveitamento de créditos presumidos a 80% do valor original, o aumento da tributação de regimes favorecidos e a redução de isenções e de bases de cálculo.
O parecer também limita um regime especial fiscal previsto na reforma tributária ao valor registrado no Demonstrativo de Gastos Tributários de 2026, corrigido anualmente pela inflação.
O que mudou em relação ao projeto original?
Apesar de preservar os principais mecanismos de ajuste, Eduardo Braga acolheu emendas que restringem a liberdade do Executivo para promover determinados cortes e utilizar recursos orçamentários.
Uma das principais alterações foi a retirada da autorização para desvincular até 40% do superávit financeiro de fontes legalmente vinculadas a finalidades específicas.
A proposta original de Jaques Wagner permitiria utilizar parte desses saldos para financiar obrigações constitucionais. O mecanismo foi associado, no relatório, a uma melhora de R$ 100 bilhões na margem da regra de ouro, que limita o endividamento público para financiar despesas correntes.
Outra mudança ampliou a proteção contra cortes orçamentários. Além das obrigações constitucionais, o novo texto ressalva despesas com o serviço da dívida, recursos destinados à inovação e ao desenvolvimento científico e tecnológico custeados por fundo específico e despesas protegidas pela Lei de Diretrizes Orçamentárias (LDO).
O substitutivo também determina que a redução ou o cancelamento das dotações atingidas ocorra nos termos da Lei Orçamentária Anual, com a identificação das despesas e dos respectivos valores.
Fundo Constitucional do Distrito Federal
O relator ainda acolheu uma emenda do senador Izalci Lucas (PL-DF) que protege os repasses ao FCDF (Fundo Constitucional do Distrito Federal) das restrições previstas no projeto.
Com isso, os aportes anuais ao fundo continuarão corrigidos pela variação da RCL (Receita Corrente Líquida) da União, inclusive em 2027. O FCDF financia despesas de segurança pública, saúde e educação no Distrito Federal.
Supersalários e recursos de outros Poderes
O parecer do relator também modifica a destinação da economia obtida com a regulamentação dos supersalários no funcionalismo público.
Na proposta de Jaques Wagner, parte dos recursos economizados por outros Poderes e órgãos autônomos poderia ser remanejada para financiar investimentos em segurança pública e atendimento socioeducativo.
O novo parecer, após acolher uma emenda do senador Eduardo Gomes (PL-TO), restringiu essa possibilidade aos valores economizados no próprio Executivo.
A economia obtida no Judiciário, Ministério Público e demais órgãos autônomos permanecerá nos respectivos orçamentos, para reestruturação e recomposição de quadros, conforme a legislação.
Entretanto, há um destaque de Rogério Marinho para excluir dispositivos que permitiriam novas despesas com recursos economizados pelo combate aos supersalários ou pelo resultado fiscal excedente.
O texto mantém o prazo de 120 dias para que o Congresso aprecie o projeto de lei destinado a regulamentar as parcelas remuneratórias e indenizatórias dos servidores públicos.
Exceções aos benefícios fiscais
O relator também ampliou o conjunto de incentivos tributários que ficarão protegidos das novas regras de redução.
Entre as exceções incluídas estão a CPRB (Contribuição Previdenciária sobre a Receita Bruta), os benefícios voltados à indústria de tecnologia da informação, comunicação e semicondutores e os incentivos federais para aquisição de veículos por pessoas com deficiência ou transtorno do espectro autista.
Outras medidas previstas
O projeto também estabelece limites para despesas específicas. Entre 2027 e 2030, os pagamentos de compensação previdenciária previstos no artigo 8º-C da Lei nº 9.796/1999 ficarão limitados a R$ 3 bilhões anuais, com correção pelo crescimento do limite de despesas do arcabouço fiscal.
A proposta ainda altera o cronograma de transferências previstas na Lei Kandir, limitando determinados repasses a R$ 1 bilhão anuais entre 2027 e 2030, com pagamento posterior das diferenças até 2037.
Outro dispositivo autoriza, em caráter excepcional, a exclusão de até R$ 10,5 bilhões em despesas com subvenção ao óleo diesel da meta de resultado primário de 2026.
As três medidas citadas acima também foram alvo de pedido de retirada, que será votado separadamente na próxima sessão.
Até 2030, as despesas com operações de equalização do Proex (Programa de Financiamento às Exportações) ficarão limitadas a R$ 1 bilhão por ano.
O texto também permite utilizar parte de recursos destinados ao desenvolvimento científico para financiar bolsas de estudo e pesquisa e preserva, até o fim de 2027, determinados restos a pagar associados a instrumentos plurianuais.
Por fim, o projeto autoriza a abertura de créditos adicionais para investimentos estruturantes, desde que atendidas condições relacionadas ao resultado primário e à contenção de despesas. O substitutivo passou a prever que sejam considerados, inclusive, investimentos definidos pelas bancadas estaduais no processo orçamentário.
Fonte CNN Brasil
Foto: 28/10/26 – Reuters/Eva Marie Uzcategui